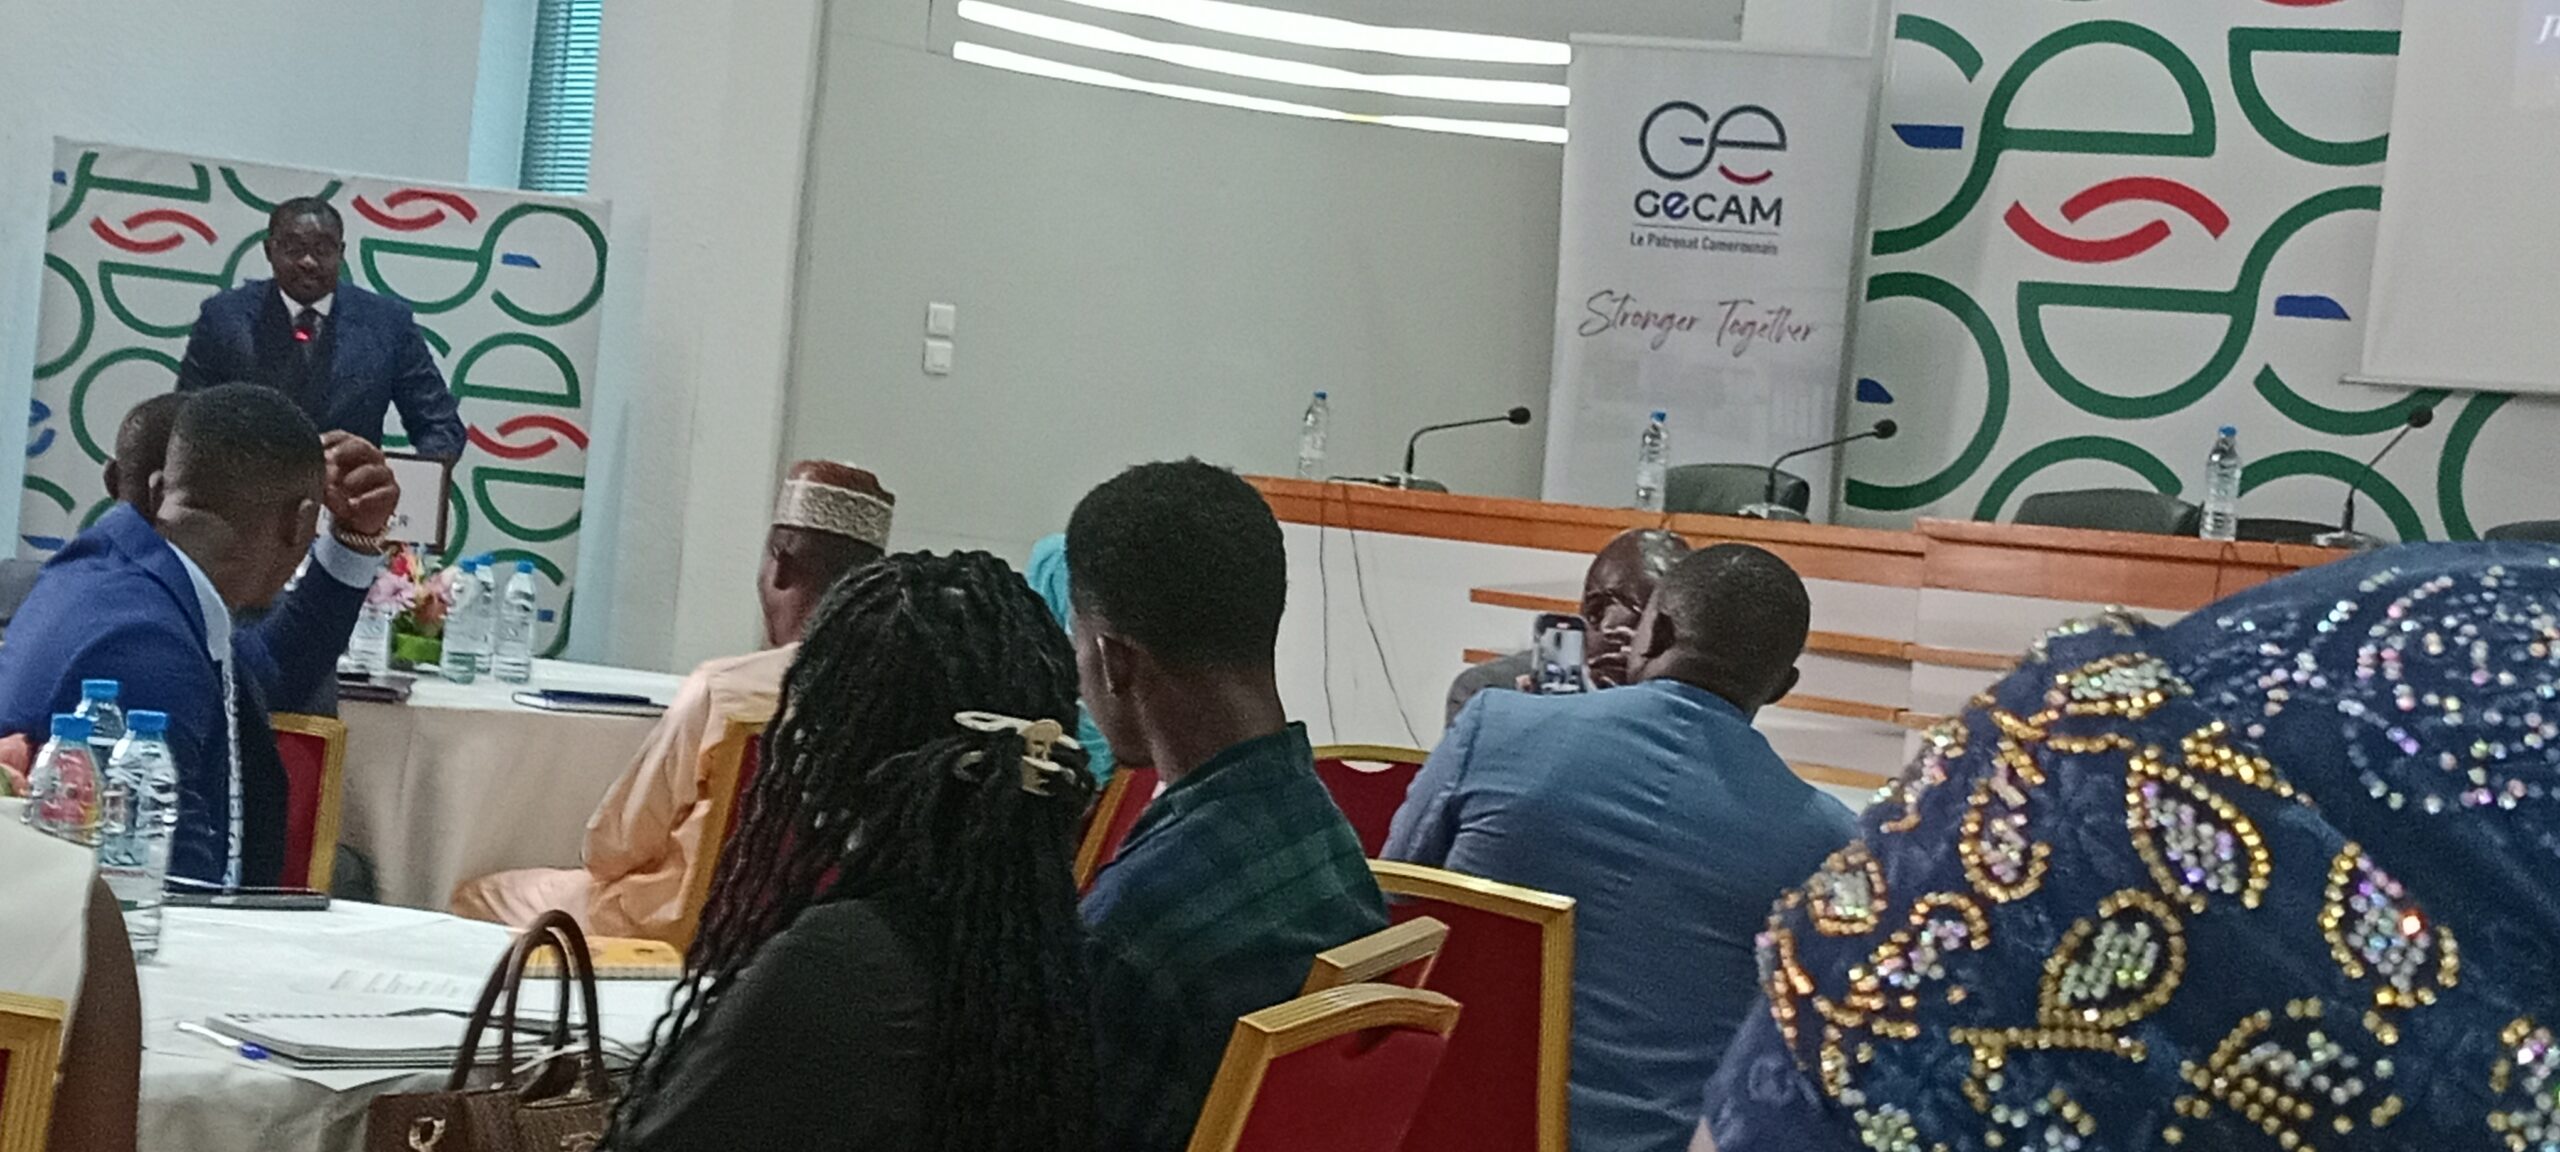
Cette édition de la rencontre « Je parle à mon banquier » du Groupement des entreprises du Cameroun (Gecam), a permis d’effacer des zones d’ombre sur certains aspects qui semblent figer l’opinion sur une idée: accéder à un crédit nécessite la mise sur la table d’un nombre important d’hypothèques.
Pour la CCA Bank, la première garantie d’un dossier de crédit n’est pas le bien donné en garantie, mais la capacité du promoteur à démontrer qu’il saura rembourser le crédit. Ce principe déplace le critère décisif de l’octroi, la caution matérielle cède la priorité à la preuve de solvabilité future du promoteur.
Cinq conditions accompagnent cette exigence centrale. Le dossier doit montrer que le promoteur maîtrise son activité et son marché. Il doit présenter un projet rentable et réaliste. Il doit justifier clairement ses besoins de financement. Il doit mettre en évidence la capacité de gestion du promoteur. Il doit enfin inspirer confiance à travers des informations cohérentes et vérifiables.
Guy Marcel Mbah, de CCA Bank, situe ces critères dans une lecture plus large du rôle de sa banque auprès des PME. « Les PME constituent le moteur essentiel de notre économie. Elles créent de la valeur, génèrent des emplois et portent une grande partie du potentiel de développement de notre pays », dit-il. Il détaille les leviers que CCA Bank met à disposition des entreprises, financement, gestion des flux, mobilisation de l’épargne, financement du commerce, accompagnement à l’investissement. Il résume l’ambition de la session en une phrase. « Notre ambition est simple, mieux vous connaître pour mieux vous accompagner. »
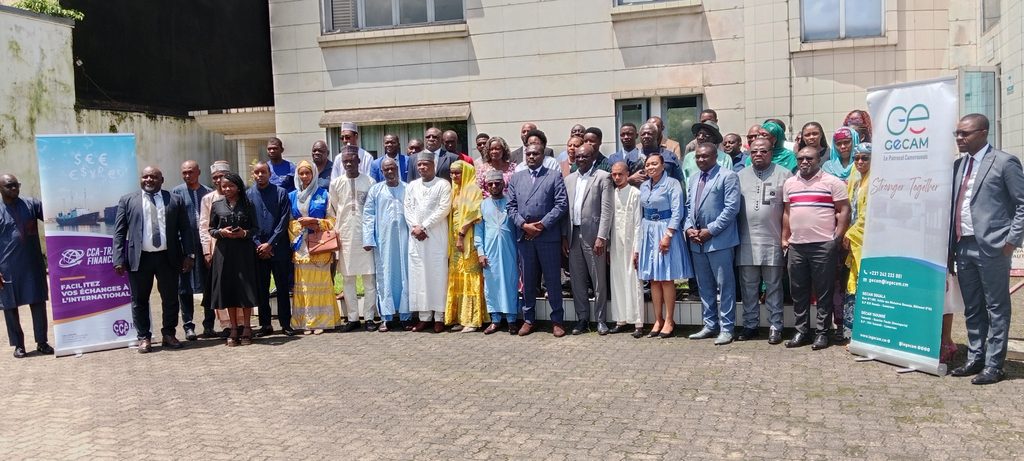
Abraham Kuate, économiste au Groupement des entreprises du Cameroun, Gecam, situe l’enjeu de la rencontre. « C’est un cadre d’échange privilégié sans tabou entre professionnels du secteur bancaire, financier et les entreprises, à l’effet de fluidifier la relation entre ces deux entités », déclare-t-il. Il rappelle le poids des PME dans le tissu économique national. « Au Cameroun les PME représentent plus de 98 % de notre économie », précise-t-il, avant de souligner leur position en matière de financement. « Elles se trouvent être la catégorie des entreprises la moins lotie en termes d’accès au financement. »
L’économiste avance des chiffres pour documenter cet écart. « Selon les statistiques du Gecam, moins de 25 % des offres de financement bancaire sont orientées vers les PME, alors que les demandes des entreprises représentent plus de 100 % », indique-t-il. Il ajoute que ce déséquilibre s’accentue pour les plus petites structures. « Ce chiffre est encore plus bas pour ce qui concerne la catégorie la plus petite, des TPE, qui ont davantage de difficultés. »
Abraham Kuate assigne trois objectifs à la session. Fluidifier la relation entre la banque et ses clients, transmettre des conseils sur la structuration des projets, et présenter les mécanismes de financement disponibles pour les TPE et PME.